上周有位财务同行问我:2015 年的记账凭证,是不是可以销毁了?
我先反问她一个问题——2015 年的会计凭证,保管期限从哪一天开始算?
她说:2015 年 1 月 1 日。
正确答案是 2016 年 1 月 1 日。
《会计档案管理办法》(财政部、国家档案局令第 79 号)里写得很明确:会计档案的保管期限,从会计年度终了后的第一天算起。按这个算法,2015 年的记账凭证要到 2046 年 1 月 1 日才满 30 年——她想销毁的那批档案,还差 20 年。
差这一天,就是差一年;算错一个起算点,就是提前销毁。而提前销毁会计档案,办法里是有明确追责依据的。
所以这篇把三件事一次说清:16 类档案各存多久、期限从哪天算、到期之后怎么才能销毁。(归档该怎么整理是另一个话题,这里只讲期限和销毁。)
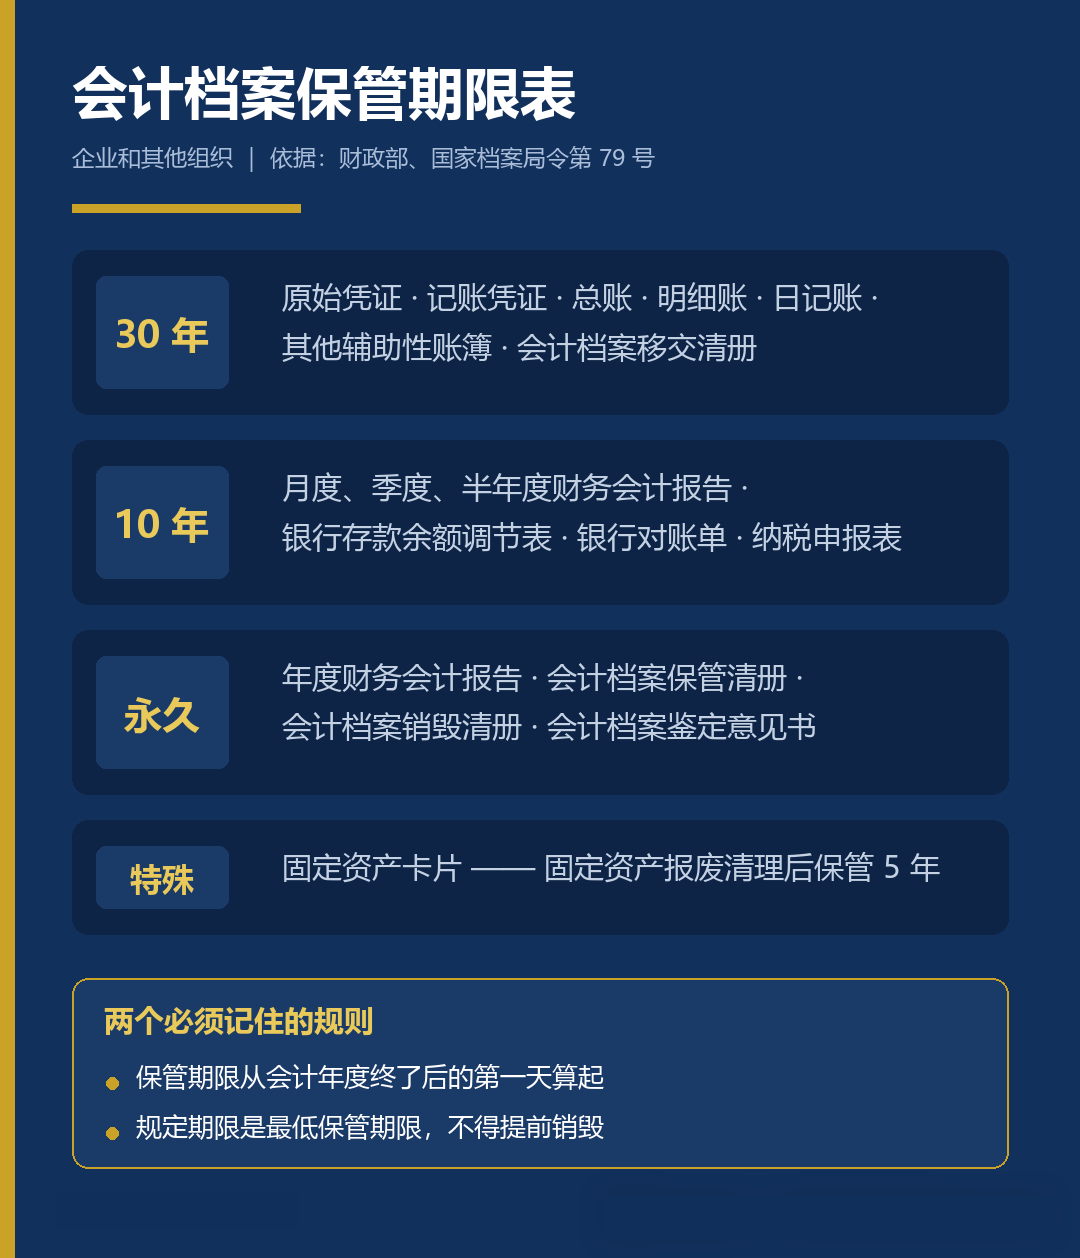
一、16 类档案,一张表摊开
办法的附表《企业和其他组织会计档案保管期限表》一共列了 16 项,按四大类归口。下面按类别拆开,方便你对着自己公司的档案柜核。
① 会计凭证
|
|
|
|---|---|
|
|
|
|
|
|
② 会计账簿
|
|
|
|---|---|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
③ 财务会计报告
|
|
|
|---|---|
|
|
|
|
|
|
④ 其他会计资料
|
|
|
|---|---|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
16 项看着零散,其实有一条内在规律,记住三句话就够了:
期限的记忆规律
- 记录交易本身的 → 30 年。
凭证、账簿、移交清册,都是证明”这笔业务真实发生过”的原始记录。 - 用来核对和申报的 → 10 年。
对账单、余额调节表、纳税申报表、月/季/半年报——都是对账与申报环节的辅助资料,并不直接承载单笔交易的原始记录。 - 结论性和履历性的 → 永久。
年度财务会计报告是全年经营的最终结论;保管清册、销毁清册、鉴定意见书,是档案管理自己的证据链——它们记录”这批档案是怎么被管、被销的”。
二、三个最容易算错的地方
1. 起算日:会计年度终了后的第一天
这是最高频的错误。很多人下意识从凭证的形成日期开始算,或者从 1 月 1 日算——看起来差不多,实际差一整年。
正确算法是:先归年到会计年度,再从这一年结束的次日开始计时。
|
|
|
|---|---|
|
|
|
|
|
|
|
|
|
所以判断”能不能销毁”,第一步永远是先算清它归哪一年、起算日是哪天,而不是看凭证上印的日期。
2. 办法规定的期限是”最低保管期限”
这一点常被误读。最低的意思是:只能更长,不能更短。到期只是”最早可以从这里开始考虑销毁”,不等于”必须销毁”。
如果档案涉及未结清的债权债务、未了结的诉讼或检查事项,即使到了期限,也应当继续保存——办法里对这种情况的处理是:经鉴定仍需继续保存的,重新划定保管期限。
3. 名称对不上,就”比照类似档案”办
办法给了一条兜底规则:单位会计档案的具体名称与附表所列名称不相符的,应当比照类似档案的保管期限办理。
这条在电子化之后用得特别多。附表是 2015 年发布的,那时还没有如今这些新凭证形态。实践中常见的比照是:
|
|
|
|---|---|
|
|
|
|
|
|
|
|
|
|
|
|
注意一个关键点:形式变了,期限不变。电子发票不会因为它是电子的就少存几年——它比照的是”原始凭证”这个身份,也就是 30 年。
三、到期之后,销毁不是”删掉就行”
这是全文最需要仔细看的一段。很多人以为到期了、领导点头了就可以处理掉,实际上办法规定的是一套完整的流程:
销毁的完整动作
- 先鉴定。
- 再编清册。
编制销毁清册,列明拟销毁档案的名称、卷号、册数、起止年度、档案编号、应保管期限、已保管期限和销毁时间。 - 五方签字。
单位负责人、档案管理机构负责人、会计管理机构负责人、档案管理机构经办人、会计管理机构经办人,都要在销毁清册上签署意见。 - 共同监销。
由档案管理机构组织销毁,与会计管理机构共同派员监销;销毁前按清册逐项清点核对,销毁后在清册上签名或盖章。
而电子会计档案,比纸质档案多一个部门:
电子会计档案的销毁,监销部门是三个
除档案管理机构和会计管理机构外,还应当符合国家有关电子档案的规定,并由信息系统管理机构共同派员监销。
道理不难理解:纸质档案的销毁是物理动作,烧了、碎了,在场的监销人看得见。电子档案的”销毁”是数据动作,看不见——如果只删了业务系统里的一条记录,备份、副本、缓存文件可能都还在。所以要有一个管系统的人在场,确认它被真正、彻底地销毁了。
四、电子化之后,真正新增的三个难点
期限和销毁流程,纸质和电子是同一套规则。但电子化之后,有三件事从”理所应当”变成了”需要专门证明”:
第一,期限台账靠人算一定会出错。16 类档案 × 十几个会计年度,到期时点上百个,且起算日各不相同。用 Excel 手工维护,几年下来必然出现漏项——而漏项在检查时就是问题。
第二,到期提醒和销毁审批必须留在系统里。“谁在什么时候提出、谁批准、销毁了什么”,这条链条要能被完整调出来。纸质时代靠签字的清册,电子时代要靠系统里的流程记录和不可篡改的操作日志。
第三,销毁要能证明”确实销毁了”。删除记录 ≠ 销毁数据。有没有多副本、备份介质上还有没有、临时文件清没清,都要有可验证的结论。
如果你正在做系统选型,这三个问题可以直接拿去问厂商:
选型时可以问的三个问题
-
能不能按档案类别 + 会计年度自动生成保管期限台账,并对临期档案做预警? -
销毁流程能不能配置审批链,支持档案、会计、信息三个部门会签并留痕? -
操作日志能不能防篡改、能不能随档案一起长期留存?
五、今天可以做的三件事
立刻可执行
- 把上面的速查表存下来
,打印一张贴在档案室或工位——期限这种事,查一次比记十次靠谱。 - 拉一张自己的期限台账。
按”会计年度 × 档案类别”两维列,先算清楚最近三年哪些档案到期、哪些即将到期。 - 回头查一次销毁记录。
过去处理掉的档案,有没有《鉴定意见书》和《销毁清册》?如果只有一张内部审批单,这是目前最需要补的一环。
顺便问一句:你们公司的会计档案保管期限台账,是财务在做还是档案室在做?又是谁在盯到期时间?评论区说一句,我挑几条置顶。
转给财务同事
会计档案保管期限对照表,10 年 / 30 年 / 永久一次说清。注意期限是从会计年度终了后第一天算起,2015 年的凭证要到 2046 年才满期,别算错了。
转给部门负责人 / 领导
我们公司的会计档案保管期限和销毁流程,我对着这份清单核了一遍,有两处需要提前准备,正文第三部分写得很清楚。
转同行群
提醒一个容易踩的点:会计档案的保管期限从会计年度终了后的第一天算起,不是凭证日期。电子档案销毁还要多一个信息系统管理机构监销。
到期不等于该销毁,销毁不等于删掉。
先把期限算对,剩下的事才有意义。依据:《会计档案管理办法》(财政部、国家档案局令第 79 号,2016 年 1 月 1 日施行)
具体执行请以官方原文及本单位制度为准








暂无评论内容