原创:棱光刻度
来自:数智财会档案研习社
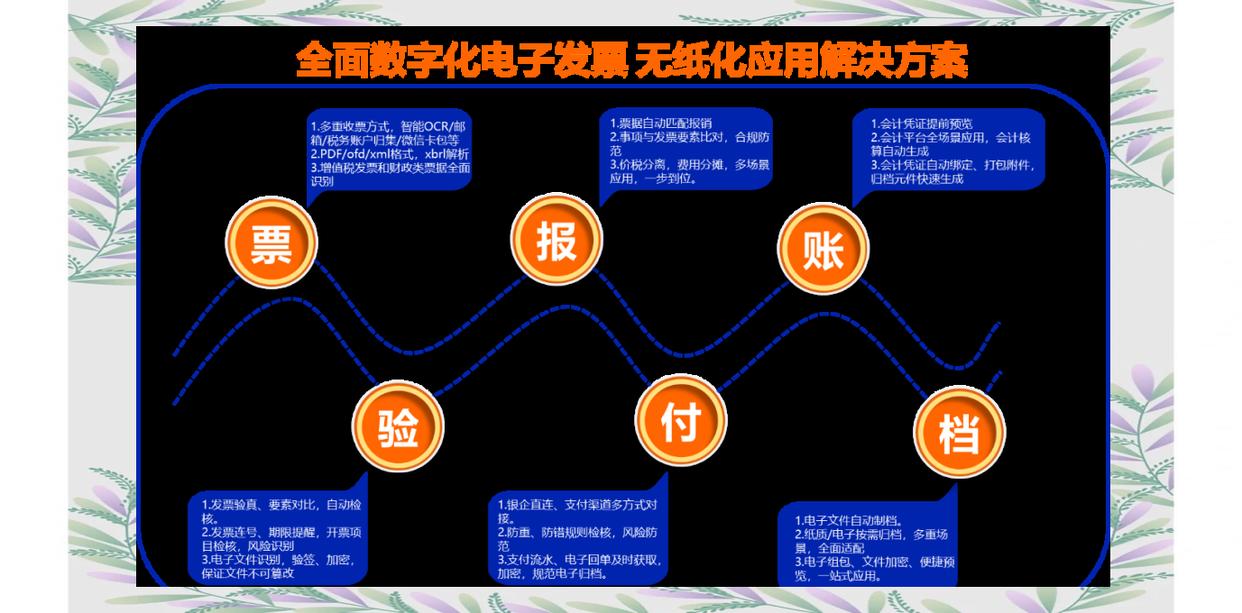
第 01 期我们把”标准”是什么讲清了。这期不谈概念,拿一张真实的差旅报销,把接收、验真、入账、归档整个流程跑一遍。
场景很简单:员工小王出差住了一晚,酒店开了张数电票(增值税电子普通发票,住宿服务)。回来在报销系统提差旅费。下面每一步,我都会标出来——系统该做什么,财务的眼睛该盯什么。
01|先定死一件:原件是 XML,不是你打印那张
数电票给出 PDF、OFD、XML 三种格式。前两种是给你”看”的预览件,含有税务机关数字签名的 XML,才是系统能读、也是入账归档的原件。
规定很干脆:仅凭这个 XML,就能报销、入账、归档,不用再存纸;真要打印 PDF/OFD 当依据,那就必须同时把 XML 原件一起存着。
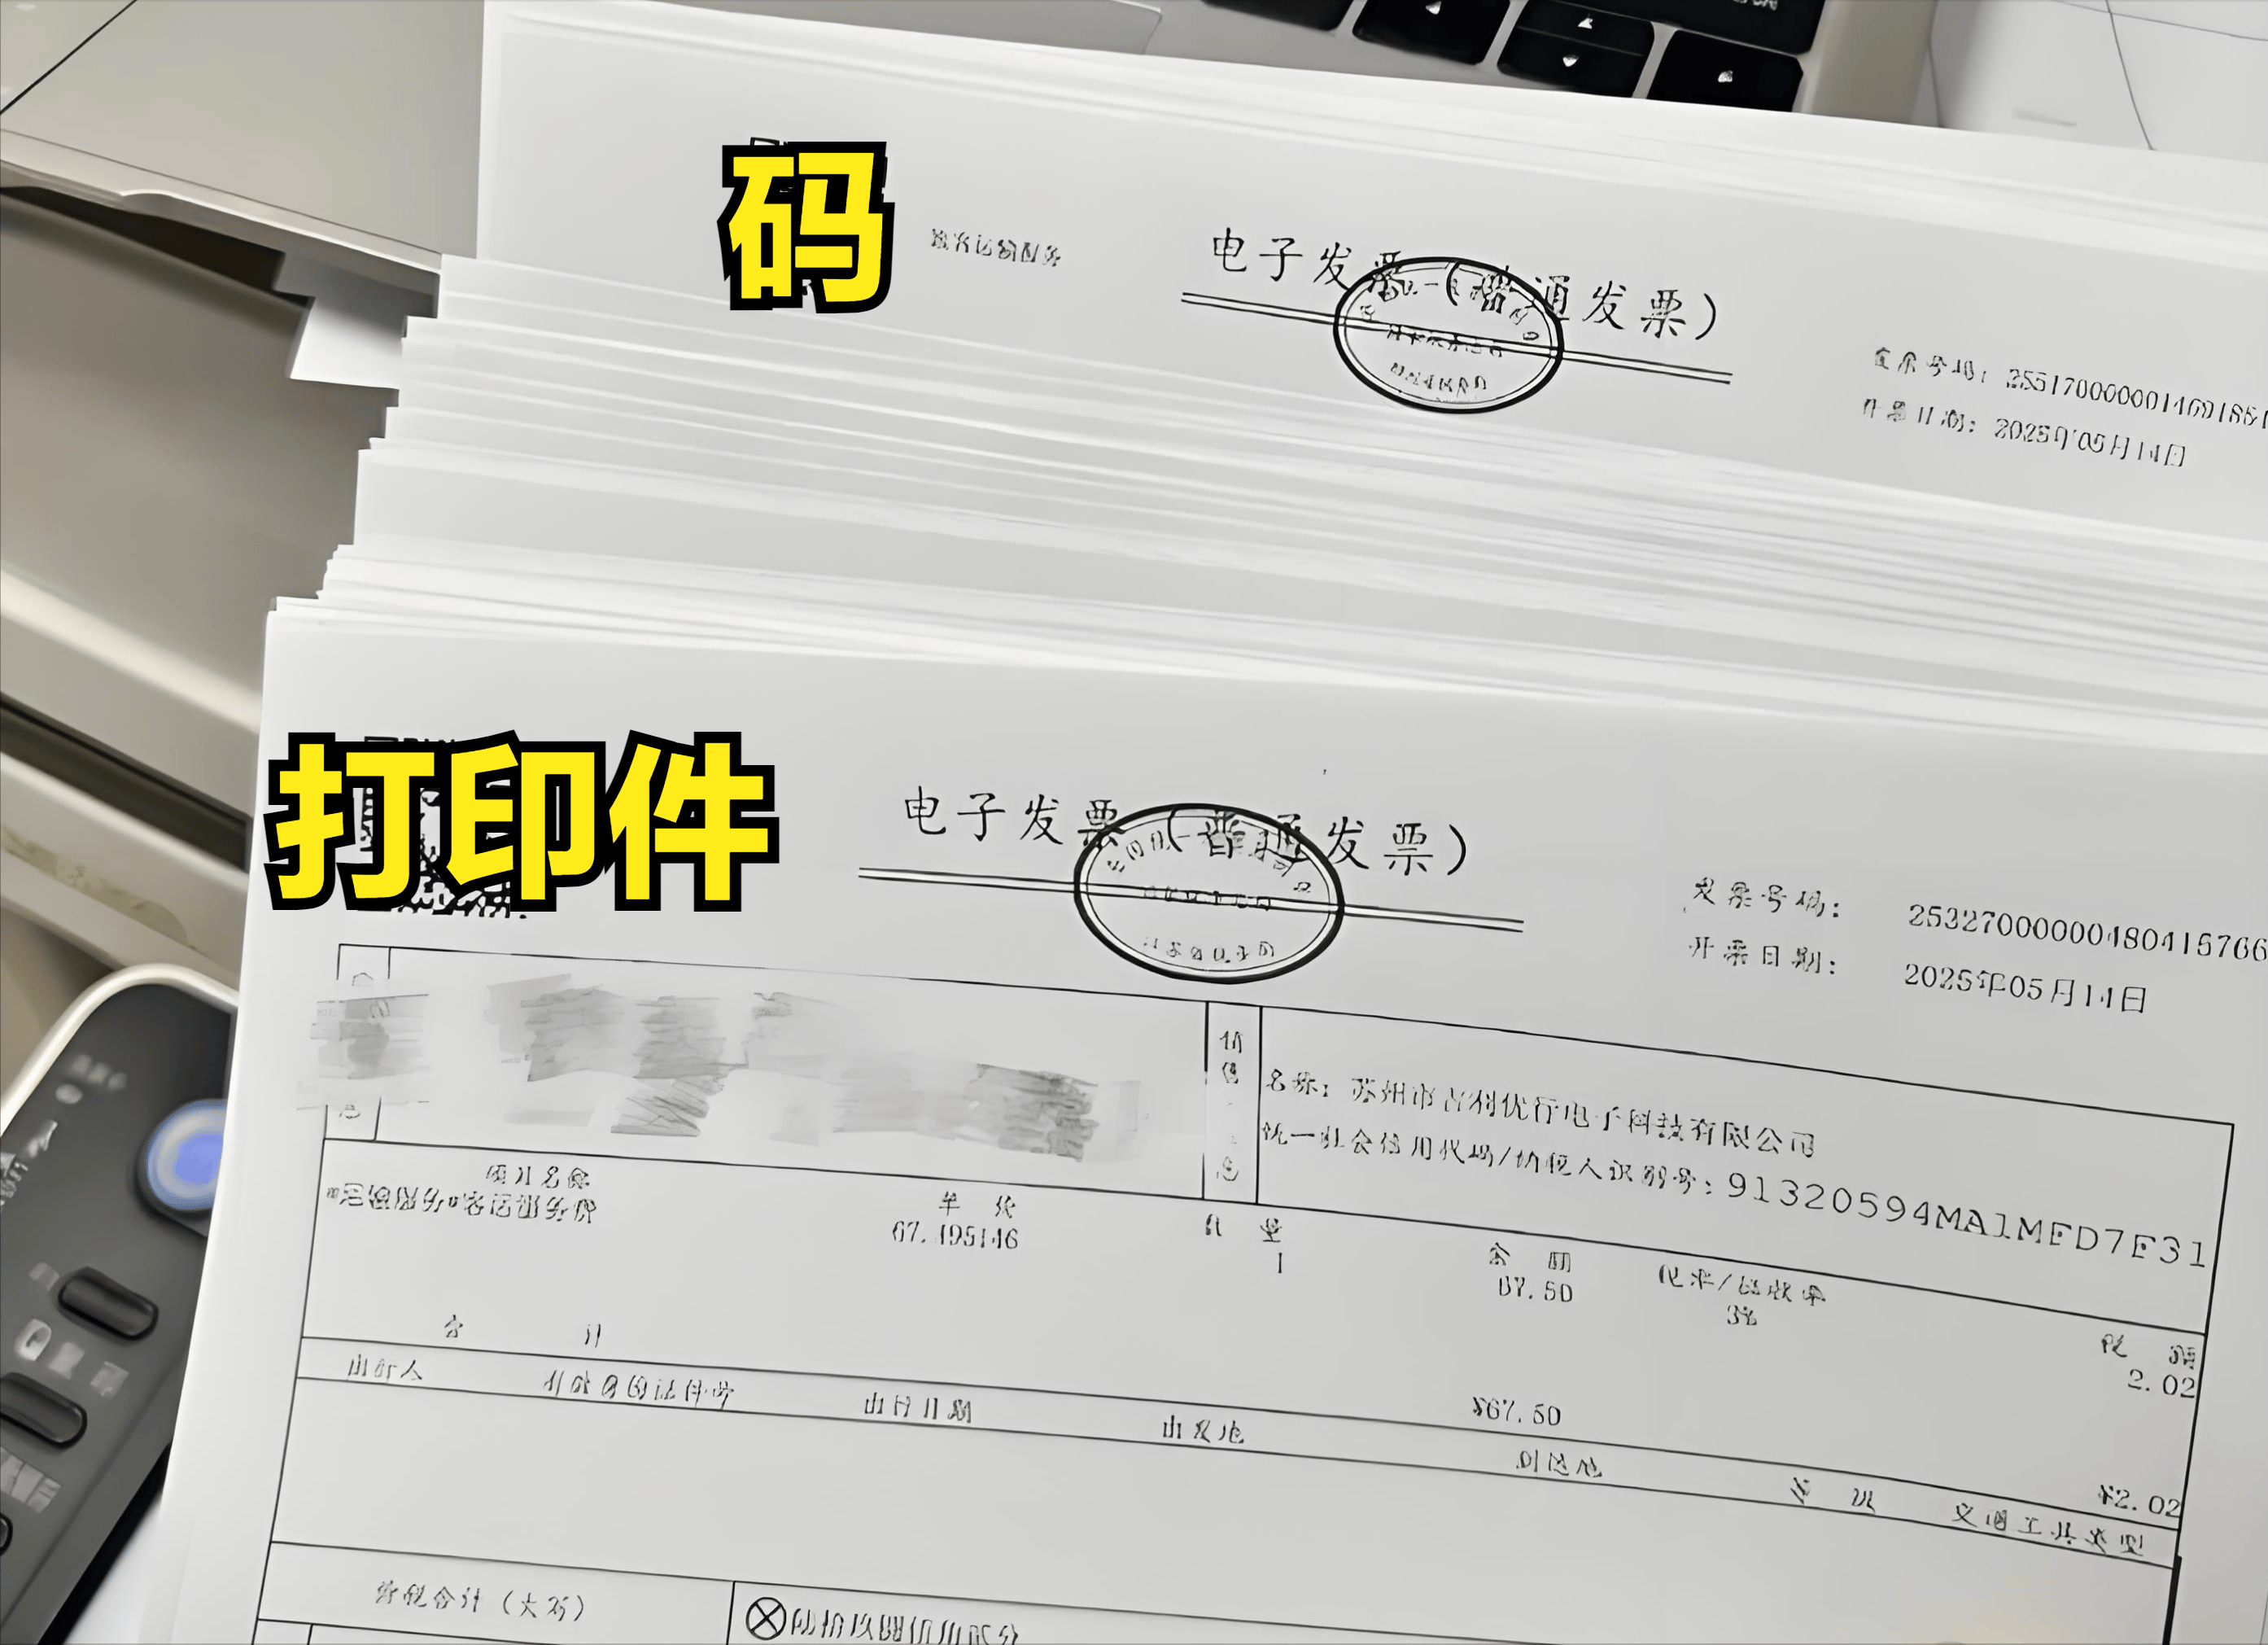
一句话就够记:截图、拍照、打印件,在法律意义上都不是凭证。如果你的报销系统还允许员工上传截图,这个入口本身就是合规漏洞——这是流程的起点,也是后面所有步骤的前提。
02|第一步 接收:入口只收原件
小王这张票的进入路径有三条:单位的电子发票服务平台·税务数字账户勾选下载;销售方用邮件、二维码交付;或员工下载后推送到会计系统。进了系统,就进了”发票池”。
没有报销系统支撑的,指南允许员工手工下载到本地存——但这是兜底,不是常态。能勾选直连的,别让员工跑了。
财务盯这一眼:
进系统的文件,是带签名的 XML,还是 PDF 截图?来源能不能追到税务数字账户。这一关把不住,后面全是在给假原件补流程。
03|第二步 验真·验签·查重:系统自动,不是人眼
这一步是三件事,少一件都不算闭环:
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
通知对平台方原话是”全流程跟踪验证,确保其真实可靠和未被篡改”。重点在”系统自动”四个字——靠财务肉眼核对发票,按规定不被视为有效防控。查重的本质,是拿发票号码等要素建一张唯一索引,这是纯数据库工程,系统不做,人就永远防不住重复报销。
财务盯这一眼:
这三件事是系统后台跑的,不是你签字兜底的。问软件商:验签是不是对接官方免费工具包、查重是不是真有唯一索引、红冲作废能不能自动拦截。
04|第三步 报销入账:最容易被漏的一步
报销环节,系统要把报销单和这张发票 XML 挂上业务关联。这一步多数系统都做。
容易漏的是入账之后的动作:单位要依据标准,生成一个”入账信息结构化数据文件”(XBRL 格式),通过发票号码,和那张数电票建立对应关系。
我见过不少单位,发票存了、凭证也做了,唯独没生成这个入账结构化文件——等于闭环缺了一环。审计一来,原始凭证和电子记账凭证对不上检索关系,照样要你补。
顺带说一句三单:差旅费这笔,还连着一笔银行回单(付款凭证)。报销单、发票、回单,三单要能勾稽。本期先把发票这环做对,回单那条线第 03 期专门讲。
财务盯这一眼:
入账完成后,系统有没有吐出那个 XBRL 结构化文件,并和发票挂上钩。没有这一步,前面的验真验签都白跑。
05|第四步 归档:四份文件一起存
归档不是”把发票存进档案系统”就完事。按财会〔2020〕6 号《关于规范电子会计凭证报销入账归档的通知》、会计档案管理办法、电子档案管理办法,这笔业务要一起进档的是四件:
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
这四件要建好检索关系——也就是任意一件能一键还原整笔业务。整理完,会计年度终了后由会计机构临时保管 1 年(最长不超过 3 年),再移交档案机构。
财务盯这一眼:
四件是不是一起进档、能不能一键检索?只存了发票、凭证,丢了入账结构化文件和报销单,档案就不完整。
CFO 看板:四步走完,你该确认的五件事
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
这张差旅票跑下来,你会发现:流程本身不复杂,复杂的是”每一步都有系统证据”,而不是靠人签字兜底。
看完不过瘾,那就自己发一篇吧!






暂无评论内容