真实场景
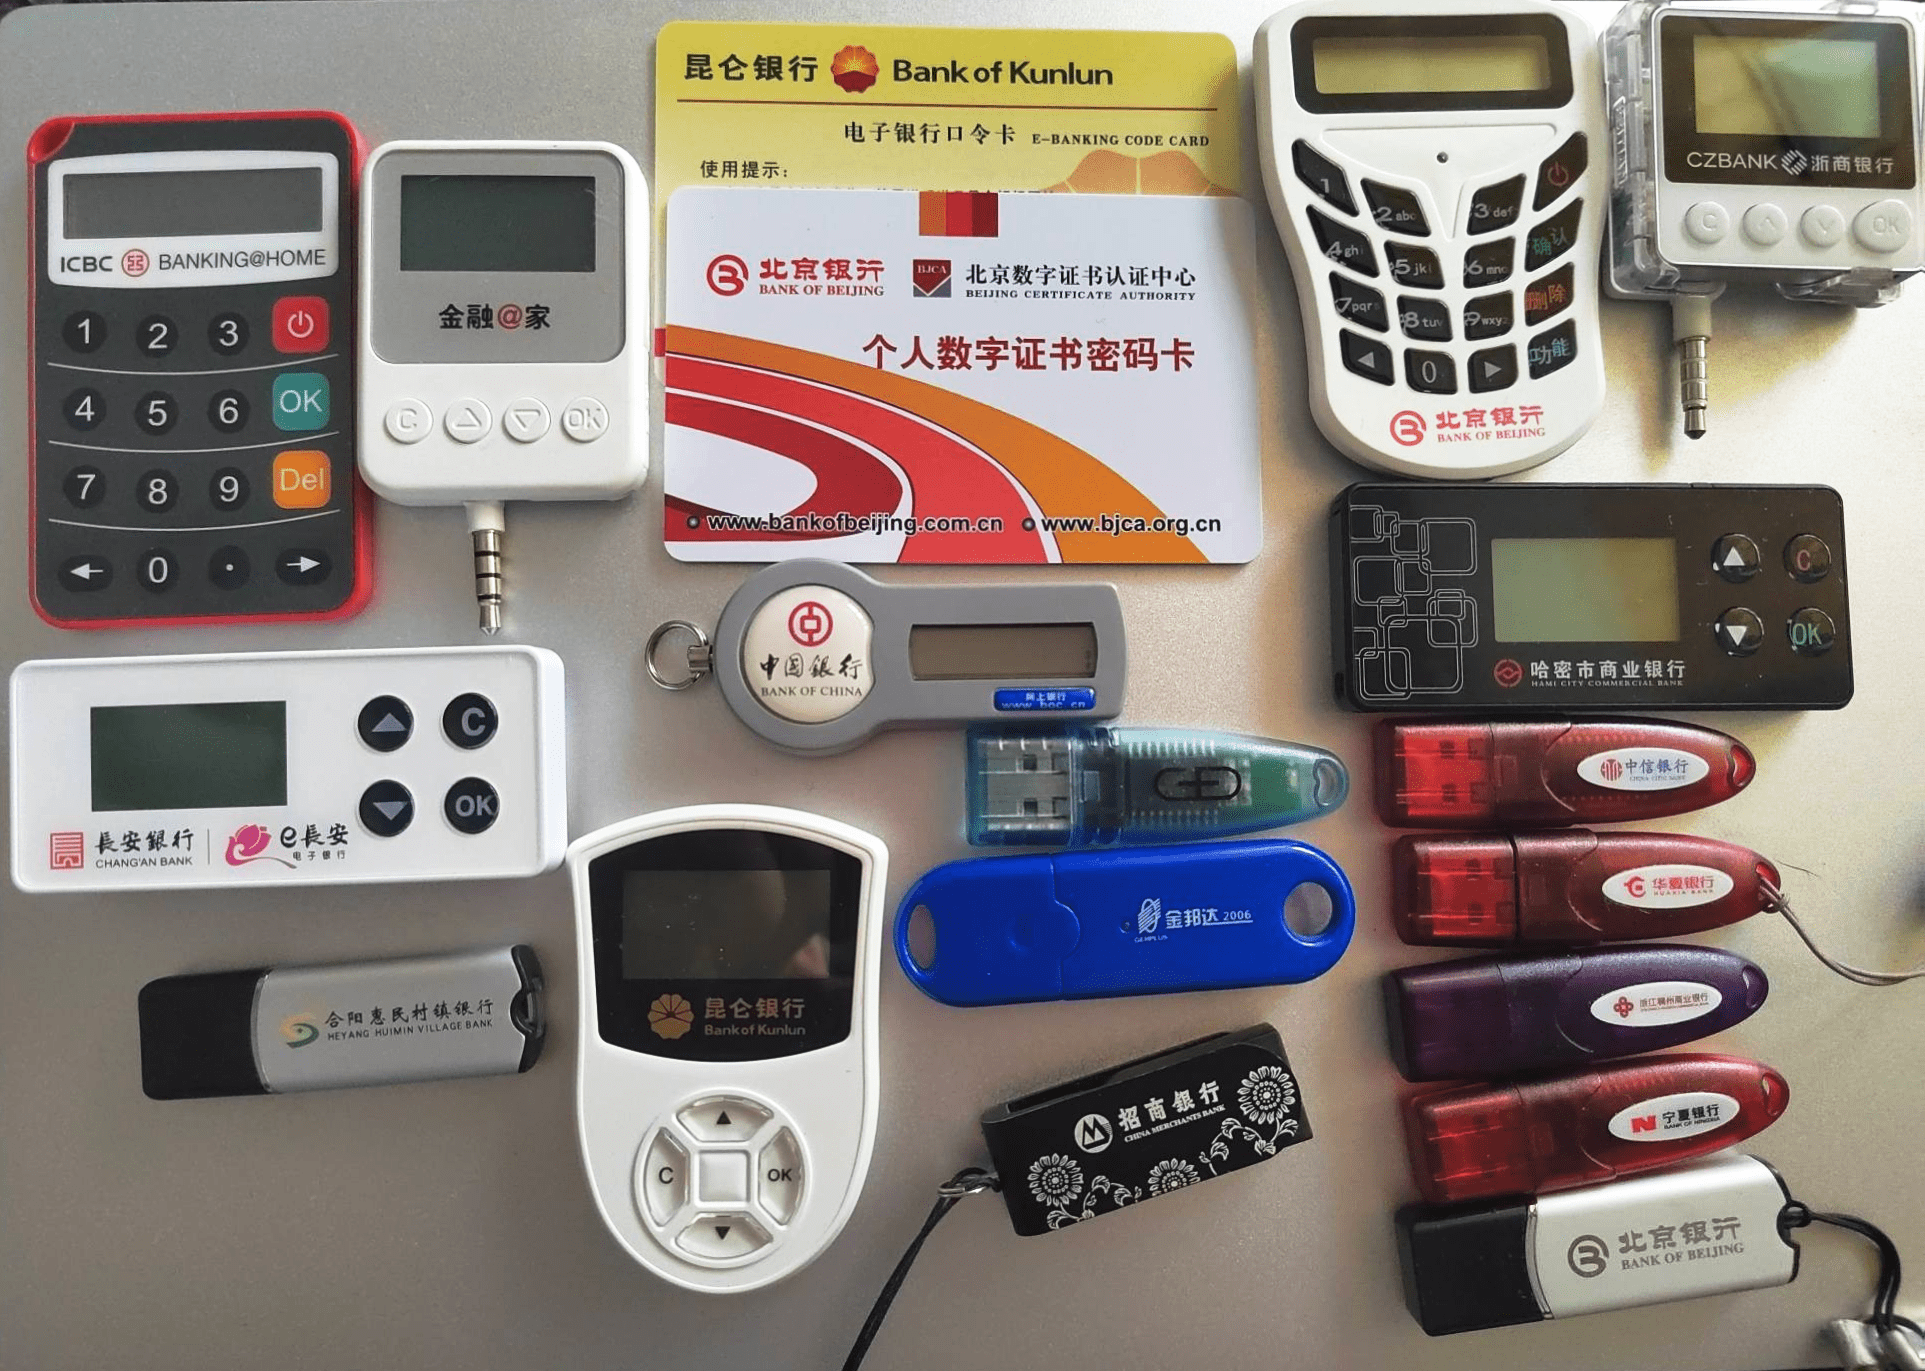
一家年营收 20 亿的集团,在全国有 5 家子公司,开户银行 12 家,银行账户 30 多个,U盾 80 多把。出纳小李一个人抱着铁盒子,每天像保安一样”值守”这些 U 盾,跑完工行跑建行,跑完中行跑交行……月底对账更是噩梦。
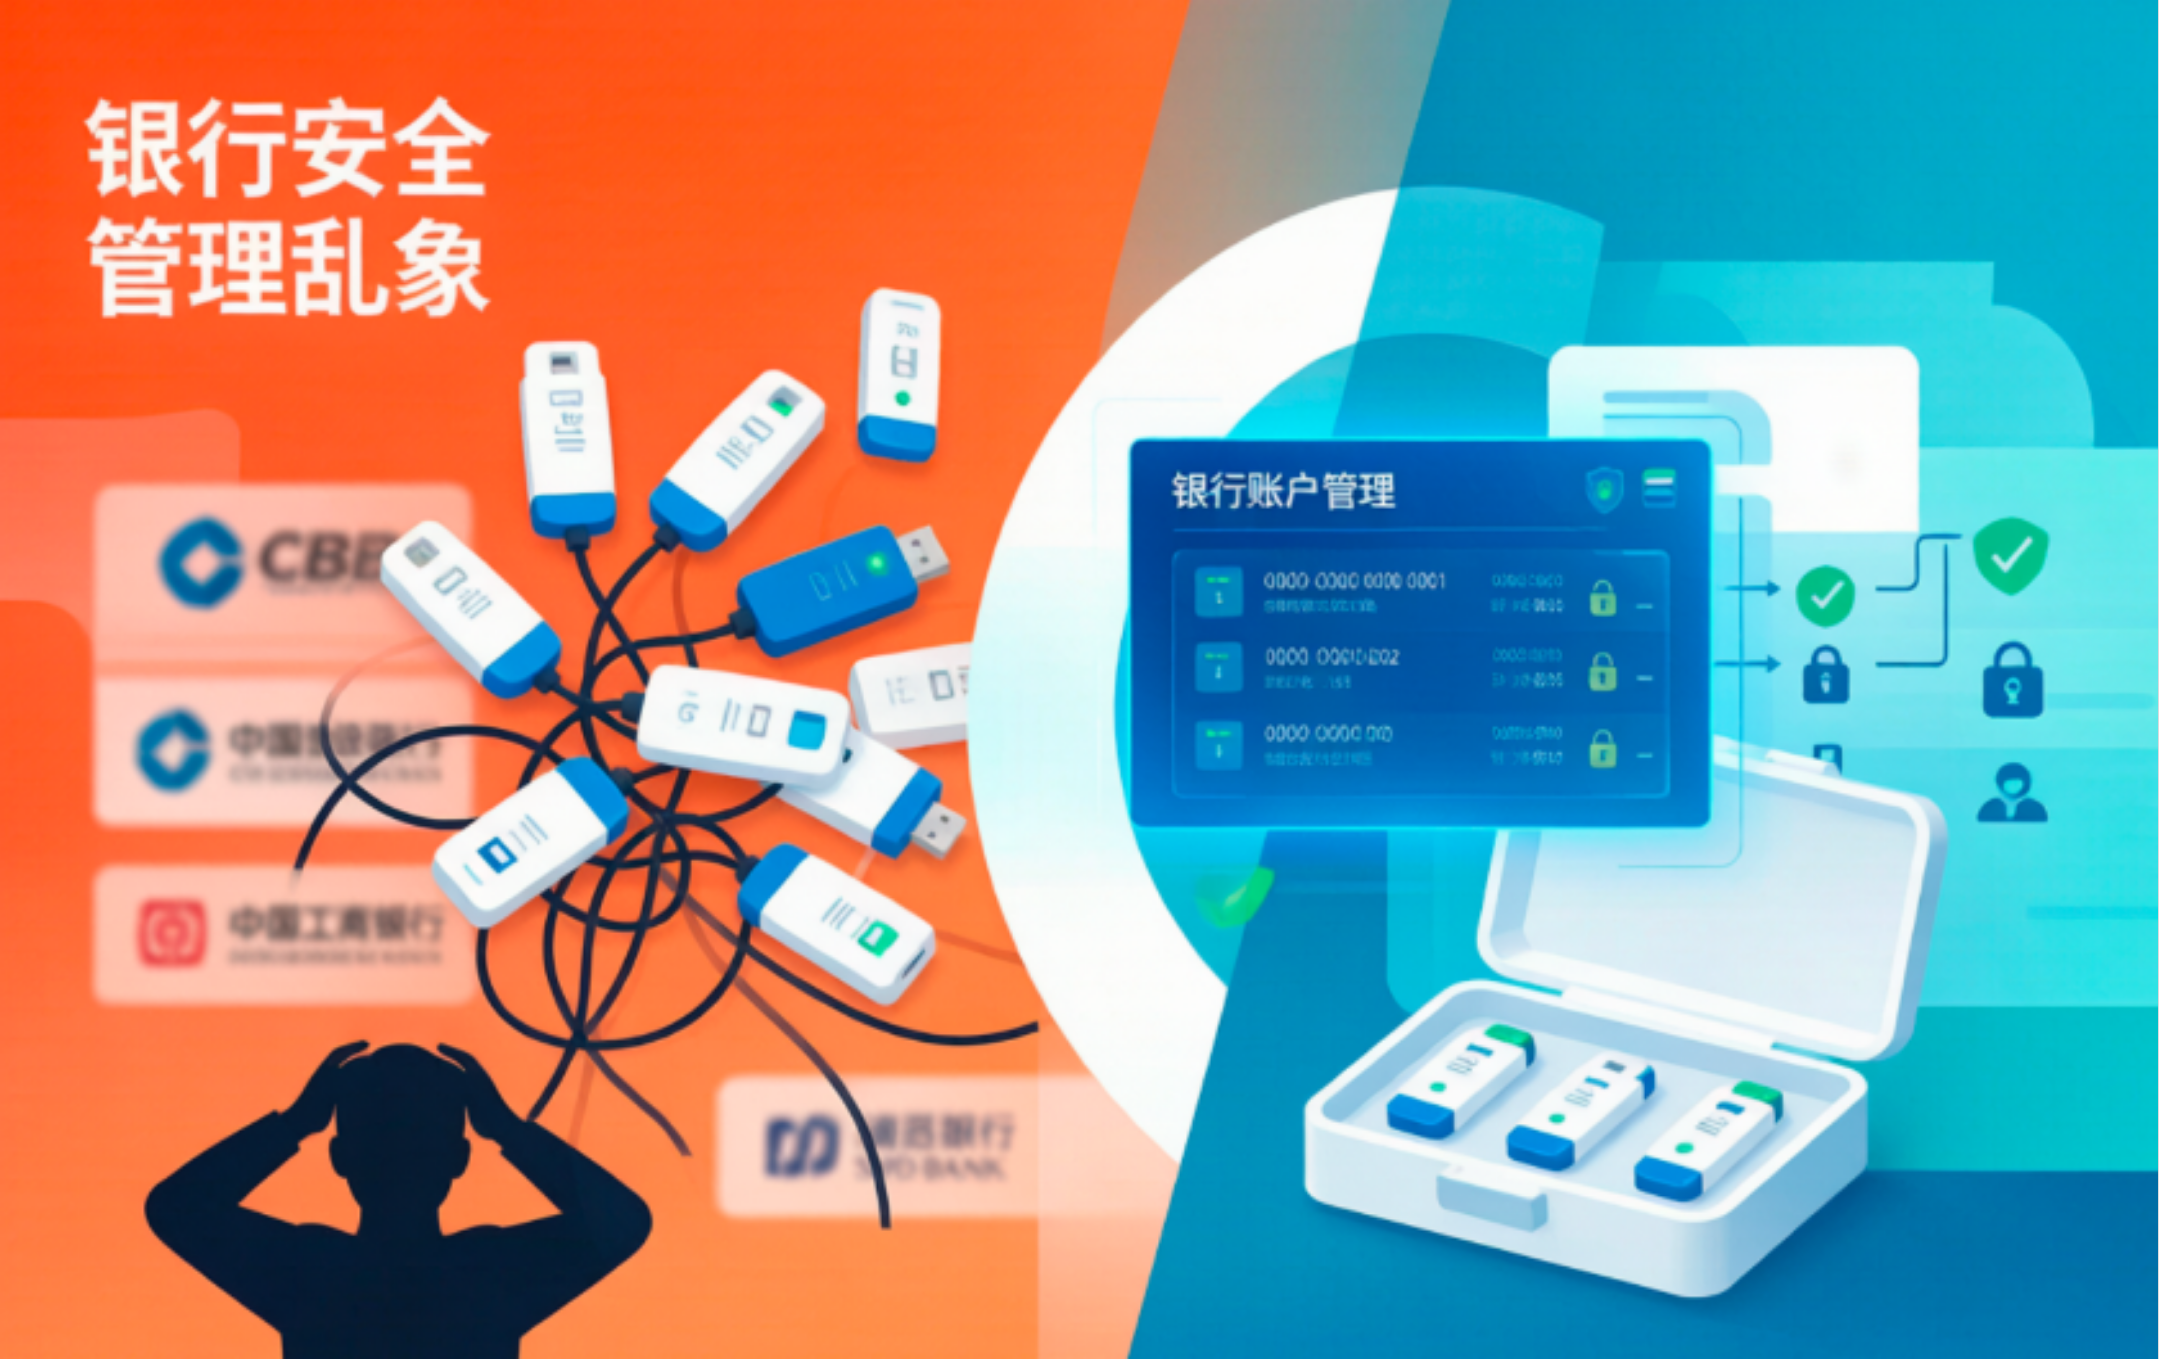
这不是个例。大公司账户多、银行多、U盾多,几乎是集团化发展的必然产物。但”多”带来的不是安全感,而是混乱、风险和效率黑洞。
一、困局到底卡在哪?
表面看是”U 盾太多管不过来”,拆开看其实是四个问题叠加:
二、四大风险,哪个最要命?
下表按风险等级排列,红色 = 必须立即解决:
| 风险 | 触发场景 | 具体表现 | 等级 |
|---|---|---|---|
|
|
|
|
极高 |
|
|
|
|
高 |
|
|
|
|
高 |
|
|
|
|
中 |
|
|
|
|
中 |
|
|
|
|
低 |
三、五步破局方案
核心思路:先减量、再集中、后建制度。
1 账户瘦身:砍掉”僵尸账户”
-
近 6 个月无动账且余额为零 → 立即销户
-
仅用于贷款还款的专户 → 保留但标注用途
-
高频使用的核心账户 → 保留,纳入直连管理
目标:将开户银行从 12 家压降到 3~5 家主力银行。
2 银企直连:一套系统管所有银行
通过资金管理系统(TMS)对接各家银行的直连接口,实现:
- 一个平台查看所有账户余额与流水
- 统一发起付款指令,系统自动路由到对应银行
- U 盾集中托管在安全终端,系统自动调用
3 权限分离:制单≠复核≠授权
建立”三权分立”的岗位矩阵,不同角色持有不同 U 盾:
| 角色 | U盾权限 | 持有方式 |
|---|---|---|
|
|
|
|
|
|
|
|
|
|
|
|
单人不得同时持有制单+授权两类 U 盾。
4 U盾集中管理:物理+电子双保险
物理层面:
-
所有 U 盾统一存入密码保险柜
-
建立领用登记台账,借出归还双签字
-
非工作时间保险柜上锁,监控覆盖
电子层面:
-
使用 U 盾共享盒子(如 TMS 配套硬件)
-
系统记录每次 U 盾调用的时间、操作人、金额
-
设置异常操作预警(如非工作时间大额划转)
四、三种管理模式怎么选?
| 模式 | 适合企业 | 核心优势 | 主要短板 |
|---|---|---|---|
|
|
|
|
风险高 |
|
|
|
自动对账 |
|
|
|
|
可审计 |
组织变革 |
五、落地四步走
| 阶段 | 动作 | 关键成果 | 周期 |
|---|---|---|---|
| 第一步 |
|
|
|
| 第二步 |
|
|
|
| 第三步 |
|
|
|
| 第四步 |
|
|
|
写在最后
大公司的银行账户管理,本质上是一个“用系统替代人肉、用制度替代信任”的过程。工具是手段,制度是底线,安全才是目的。
与其让人在 U 盾堆里疲于奔命,不如把重复的劳动交给系统,把人的精力用在真正需要判断的地方。
© 版权声明
文章版权归作者所有,未经允许请勿转载。
THE END







暂无评论内容