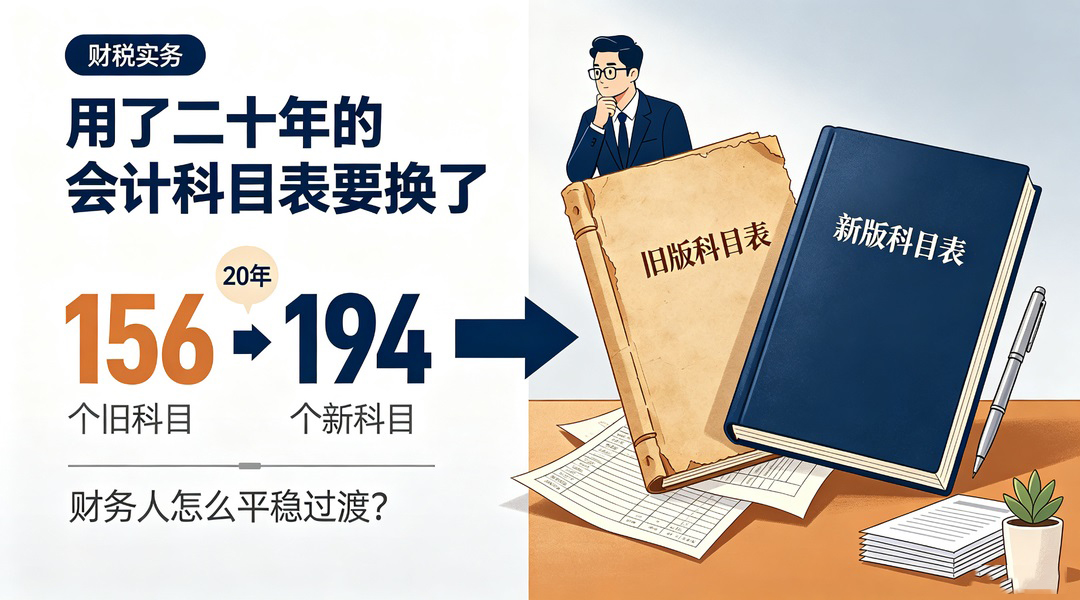
科目体系上一次统一发布还是在2006 年,跟着《企业会计准则——应用指南》(财会〔2006〕18 号)附录一起发布,到今天整整二十年。在这二十年中,收入、金融工具、租赁、保险合同等准则先后修订,科目体系却始终没有整体翻新。在实务中只能参考准则解释、实施问答、应用案例等零散规定。这次修订,就是把二十年攒下的补丁一次性修改并以准则形式发布。
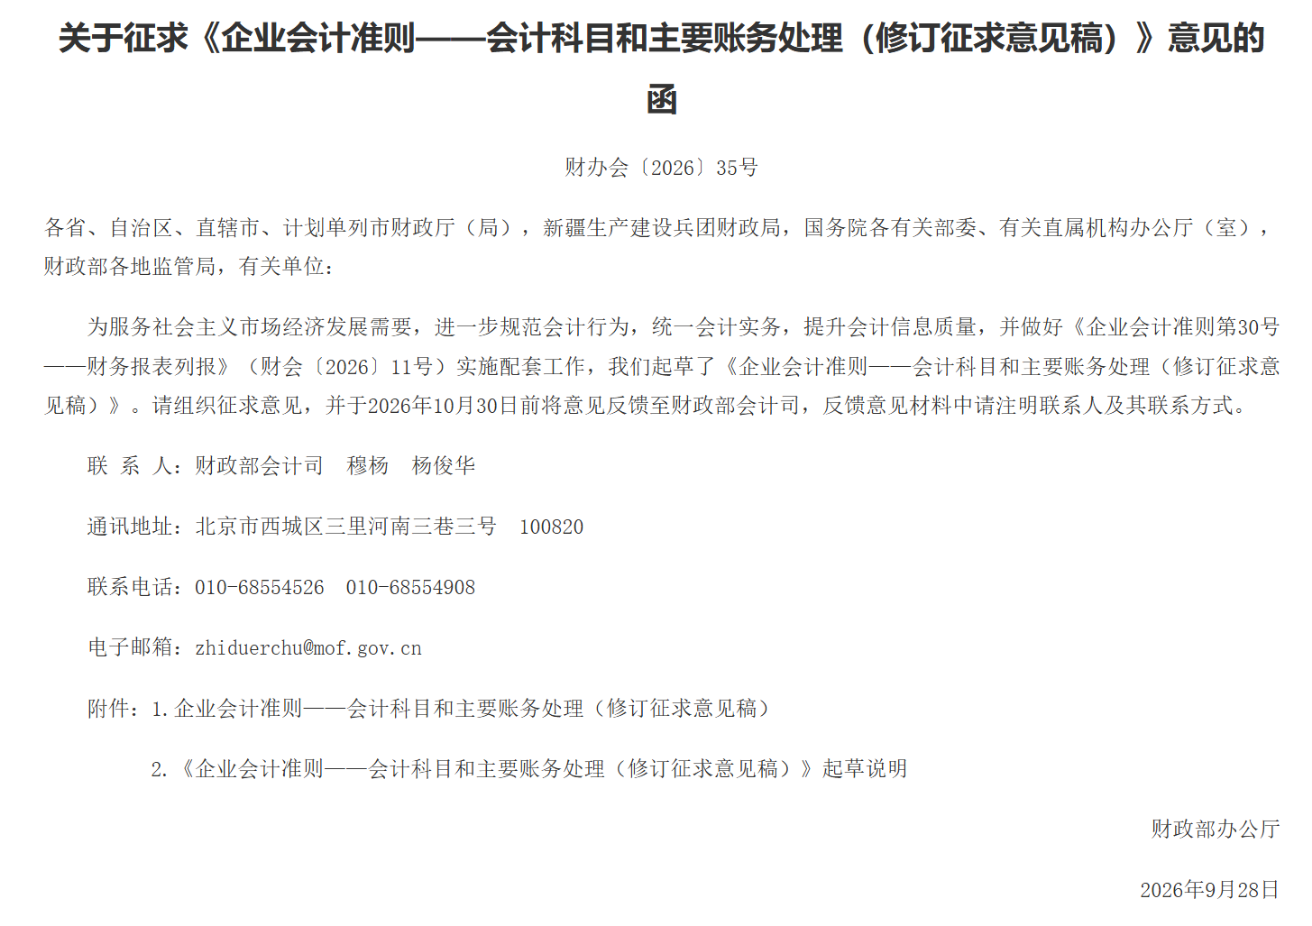
一、为什么要修订
在起草说明中列出了五条背景,我读下来发现其实有三层逻辑:
最表层的原因,是老科目体系确实陈旧了。原科目体系部分内容已经跟不上了现行法律:外商投资法出台后,中外合作经营企业相关的账务处理失去了对应的业务土壤;公司法修订后有了资本公积弥补亏损的新规则,科目里找不到对应动作;环境保护税法开征了,税款从哪个科目走,老的科目说明里没有等等。
往中间来看,新业务没有科目可用。碳排放权交易、数据资源入表,财政部此前发过专门规定,但一直没并进统一的科目体系;第三方支付平台里的存款怎么记,实务处理方式各有不同等等。
而真正把修订推上日程的,是新列报准则的出台实施节点。《企业会计准则第 30 号——财务报表列报》(财会〔2026〕11 号)自 2027 年 1 月 1 日起分步实施,要求把利润表损益重新分类为经营、投资、筹资、所得税费用、终止经营五个类别。利润表结构变了,损益类科目必须给出对应的核算路径,否则新准则落地缺乏合理方式。
二、征求意见稿中有什么变动
把征求意见稿和2006年现行版进行逐科目比对,总体上有以下变动:科目从 156 个变成 194 个,新增 64 个,删除 26 个,另有 17 个编号沿用但名称调整。资产类科目从 69 个增加到 103 个,是变化最大的一类。
六大类的增删分布如下表,资产类是一枝独秀,而成本类是唯一净减少的类别。
|
|
|
|
|
|---|---|---|---|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
| 合计 | 156 | 194 | +38 |
(一)新增的 64 个科目
我将新增科目按照背后的驱动因素进行分组,逐个列出,有些在对应准则的应用指南已出现,本次修订列示明确。
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
减值准备这一组新增科目数量最多,这背后的考虑是让每类资产的减值都有对应的备抵科目。其中大部分资产,旧指南允许企业自行增设减值准备科目,但始终没进国家统一的科目表,挂账口径各企业并不一致。这次把备抵科目正式写进科目表,账面结构看起也清楚了不少。
新准则科目组是另一种性质。合同资产、使用权资产、租赁负债这些科目实务里已经使用了几年,这次也算正式转正:从指南附录加解释补丁,变成国家统一科目表里的正式成员。
(二)删除的 26 个科目
删除的科目集中在三处:旧保险合同体系、旧租赁准则遗留、建造合同科目。
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
保险类科目是整体换血,删掉的 22 个科目整体换成前面表格里的 13 个新保险科目,对应新保险合同准则。建造合同三科目删除后,施工业务的核算由合同履约成本(1491,资产类)和合同结算(3301,共同类)进行承接,这是建造合同准则并入新收入准则后的科目清理。
(三)编号沿用、科目名称发生调整的 17 个科目
|
|
|
|
|
|---|---|---|---|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
以上科目最需要注意的是 1501 到 1503:持有至到期投资、可供出售金融资产这些老科目没有删除,而是换了名字,编号原样沿用。起草说明把它们归入“增设”,但从编号看是更名衔接,老账迁移时按编号对应即可。
5201 劳务成本更名待转承销费用后,原劳务成本核算内容起草说明未单独说明去向,相关企业建议在反馈意见环节关注。另外“一科目多行业名”的编排方式把各行业叫法并到一个编号下,比如实收资本和股本共用 4001,金融机构的销售费用叫业务及管理费,也挂在 6601 下。
(四)科目基本没换名,核算内容也改了
在科目层面的除了增删改之外,还有一批老科目编号没动(个别名称在上一节更名表里同步调整),但是其核算内容却发生了实质修改。
这类改动不换门牌号、而改了屋里的陈设,进行科目映射时最容易遗漏掉。我挑了一些有代表性的列示在下面。
|
|
|
|---|---|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
同步发布的起草说明还点名了一批科目:应收账款、应收票据进一步明确计量属性,预付账款规范减值计提,存放同业、贴现资产、拆出资金补充利息收入确认和减值计提,贵金属明确减值,抵债资产明确处置损益。这批修改的共性是:实务里长期靠惯例和监管口径兜着的问题,这次把它们都写进了国家统一的科目说明。对做映射表的人来说,“门牌没换”的修改要单独对应核对一遍,遗漏了它们,到时科目迁过去口径还是旧的。
三、最关键的一条:利润表五分类怎么来操作
很多人看到新列报准则中的利润表五分类,第一反应是科目要不要进行大拆。
征求意见稿的处理相当克制:一级科目的名称和核算内容基本不动。衔接规则写进了各损益类科目的说明里,已执行新列报准则的企业,应按经营、投资、终止经营等类别进行明细核算或辅助核算。信用减值损失、营业外支出、所得税费用这些科目的说明里,连哪个明细科目核算哪类损益都写出来了。
为什么选择这种方式?起草说明中说了:当前信息技术条件下,对科目进行“打标签”、做明细核算就能解决分类问题。一级科目不去动,是为了让业绩信息反映更细的同时,把实施成本压到最低。
对应企业来说,改造压力主要集中在辅助核算维度和系统配置,而不是重新设置一套科目表。
四、给财务人的建议
(一)从时间表来看
起草说明中明确了分步实施步骤:
2027 年 1 月 1 日
与新列报准则直接关联的内容(损益分类等):境内外同时上市的企业、境外上市并采用国际财务报告会计准则或企业会计准则编制财务报表的企业
2028 年 1 月 1 日
征求意见稿中其他内容:所有执行企业会计准则的企业
2029 年 1 月 1 日
与新列报准则直接关联的内容:其他境内上市企业
2030 年 1 月 1 日
与新列报准则直接关联的内容:执行企业会计准则的非上市企业
都允许企业进行提前执行。
但有个细节容易被我们忽略:非上市企业执行科目体系其他内容(2028 年)比执行损益分类内容(2030 年)更早,也就是说科目的更新不等同于列报切换。
(二)财务人员有三件事可以做,不用等定稿
1.可以先把本单位科目表和征求意见稿做成一张科目映射表,标清新增科目怎么归并、删除科目怎么迁移。其中保险企业动作量最大,建议先做。对于做映射表过程中发现的实务障碍,正好赶在 10 月 30 日前整理成反馈意见提交。
2.把财务软件和业财系统的科目字典、辅助核算维度规划起来,重点是损益类科目的类别标签维度。“按损益类别明细核算或辅助核算”已经写进科目说明,这是新列报准则下最需要进行系统配置的内容。
3.留意明细科目的法定化倾向。征求意见稿中还明确了,法律法规或国家有关管理规定对核算内容另有要求的,企业应当通过设置明细科目或辅助核算等方式满足。一部分明细设置会从可选变成必选,内控和审计留痕上的要求跟着建立起来。
征求意见稿还不是最终定稿,科目编号、名称、实施日期都可能变动。
但方向是比较清楚的,国家统一的科目表会跟着准则和业务进行同步更新,过渡期给得也很足够,与其等正式稿发布下来再突击补课,还不如现在就系统学习一下,做到心中有数。
看完不过瘾,那就自己发一篇吧!




暂无评论内容