会计凭证一定要打印装订吗?中小企业其实可以这样低成本电子化

会计凭证一定要打印装订吗?中小企业其实可以这样低成本电子化

商城已上线,快去看看吧!

原创:郭遵秀

来自:秀财说财税

很多做了十几年、二十几年的企业,都有一个很现实的问题:会计凭证和账册越来越多。
一年十二个月,一本一本装订,再加上总账、明细账、银行资料、纳税申报资料……经营时间一长,几个柜子很快就满了。
占地方其实还只是其中一个问题。更麻烦的是,时间久了容易遗失,后续也越来越难找。老板突然问三年前某笔款项,或者税务检查要找某张发票对应的凭证,财务可能要先找年份、再找月份、再一页一页翻。
所以这篇文章不讨论大型企业怎么做“数字化转型”,就讲一件更实际的事情:普通中小企业,能不能不用花很大的成本,把每年的会计资料整理成电子档案,后面需要的时候几分钟就能找到?
先说结论
中小企业没有必要一上来就购买几万、十几万甚至几十万元的电子档案系统。
利用现有财务软件的附件功能、税务数字账户、银行电子回单、规范的文件夹和备份机制,就可以先把最实用的电子化管理做起来。
但如果企业要彻底取消纸质资料、仅以电子形式进行法定归档,还需要进一步满足电子会计档案的相关条件。

一、先看政策:会计资料并不是必须全部打印出来

《会计档案管理办法》明确,会计档案包括电子会计档案,单位可以利用计算机、网络通信等信息技术手段管理会计档案。符合规定条件的电子会计资料,可以仅以电子形式保存。
财政部发布的《会计信息化工作规范》(财会〔2024〕11号,自2025年1月1日起施行)进一步明确:来源可靠、程序规范、要素合规的电子会计凭证、电子会计账簿、电子财务会计报告和其他电子会计资料,与纸质会计资料具有同等法律效力。
2025年,财政部等九部门又在全国推广电子凭证会计数据标准,电子发票、银行电子回单、银行电子对账单、铁路电子客票、航空电子客票等,都已经纳入标准范围。政策方向其实非常清楚:电子凭证正在从“打印以后再处理”,逐步走向电子接收、报销、入账和归档。
这里先把边界说清楚
“可以电子化管理”不等于“随便把PDF放进一个文件夹,就已经完成了法定电子归档”。
本文重点讲的是中小企业如何低成本把日常会计资料管理好、对应好、查找好;如果要完全取消纸质并仅保存电子档案,还要满足系统读取输出、审签流程、检索关系、防篡改、备份等要求。

二、企业到底要电子化哪些资料?

其实把会计资料拆开以后,没有想象中那么复杂。按照《会计档案管理办法》,企业日常需要归档的资料主要可以分成下面几类:
资料类别
常见内容
电子化难度
原始凭证及业务附件
发票、银行回单、工资表、报销资料、合同、审批资料等
重点整理
记账凭证
财务软件生成的会计凭证
容易
会计账簿
总账、明细账、日记账、固定资产卡片等
容易
其他会计资料
财务报表、纳税申报表、银行对账单等
较容易
这里面,记账凭证和会计账簿其实最好解决。现在绝大多数企业本身就是使用财务软件做账,这些资料原本就是电子形成的。真正需要花一点心思整理的,主要还是原始凭证及其业务附件。

三、记账凭证和账簿,其实是最好电子化的

现在财务软件里形成的记账凭证、总账、明细账、日记账、科目余额表、财务报表等,完全可以在月末、年末统一导出保存。
对于中小企业来说,不一定需要做得特别复杂。最基本的做法,就是按年度和月份整理好:
记账凭证
按月导出
总账/明细账/日记账
按年度或月度导出
科目余额表
每月及年末保留
财务报表
月报、季报、年报分别保存
这样做的价值,不只是少打印几本账,而是以后查账的时候可以直接搜索、直接打开,不用再去仓库翻某一年的某一本凭证。

四、真正需要解决的是:原始凭证怎么和记账凭证放在一起?

一笔账后面的资料往往不止一张:可能有发票、银行回单、工资表、报销单、合同、付款审批等。以前纸质装订的时候,这些资料通常直接夹在记账凭证后面。电子化以后,也可以沿用同一个思路。
现在很多财务软件都支持在做账时直接上传附件。比如一笔收款,可以把银行电子回单直接挂到对应记账凭证后面;一笔电话费,可以把对应电子发票直接挂在费用凭证后面。
图片
图1  一张记账凭证与对应银行电子回单一并查看(示例截图已脱敏)
这样以后查这笔账,不是只看到“借什么、贷什么”,而是打开这张凭证,就能同时看到后面的业务资料。
有些软件现在还可以反过来操作:先上传发票、银行回单等资料,系统识别以后再生成记账凭证。月底或者年底再把“记账凭证及附件”统一导出,记账凭证和对应的原始资料就已经建立了比较清楚的对应关系。
图片
图2  费用记账凭证与对应电子发票一并保存(示例截图已脱敏)
一个实操建议
财务软件导出的“凭证+附件”可以作为以后快速查账的整合版资料。
对于数电发票、电子银行回单等原生电子资料,最好同时保留从官方平台、银行或业务系统取得的原始电子文件,不要只保留截图或二次转换后的文件。

五、发票其实是现在最容易解决的一类资料

数电发票全国推广以后,单位可以登录自己的税务数字账户,查询、下载、打印、导出已开具或者取得的数电发票。
所以我比较建议企业每个月做完账以后,把当月发票统一下载一次。这个操作我之前的文章也专门写过,这里就不重复讲具体步骤。别再一张张查询、下载发票了!这个免费方法,财务必看
下载以后可以按照“年度 → 原始凭证 → 进项发票/销项发票 → 月份”统一保存。业务量大的企业按月份分文件夹,业务量不大的企业按季度或年度也可以,关键是以后能快速找到。
图片
图3  数电发票批量下载后,可按月份统一归档(示例截图已脱敏)
如果对应发票已经作为附件挂到了记账凭证后面,就相当于同时有两套检索方式:按凭证找发票,或者按发票文件夹找原始电子文件。以后查账会方便很多。

六、中小企业完全可以先搭一个“低成本版本”

很多老板一听“会计档案电子化”,第一反应就是是不是要另外买一套系统。其实对于普通中小企业,我觉得完全没有必要一开始就做得那么重。
最基础的一套,可能就是:现有财务软件 + 凭证附件功能 + 税务数字账户 + 银行电子回单 + 企业网盘/服务器 + 统一的文件夹规则 + 定期备份。
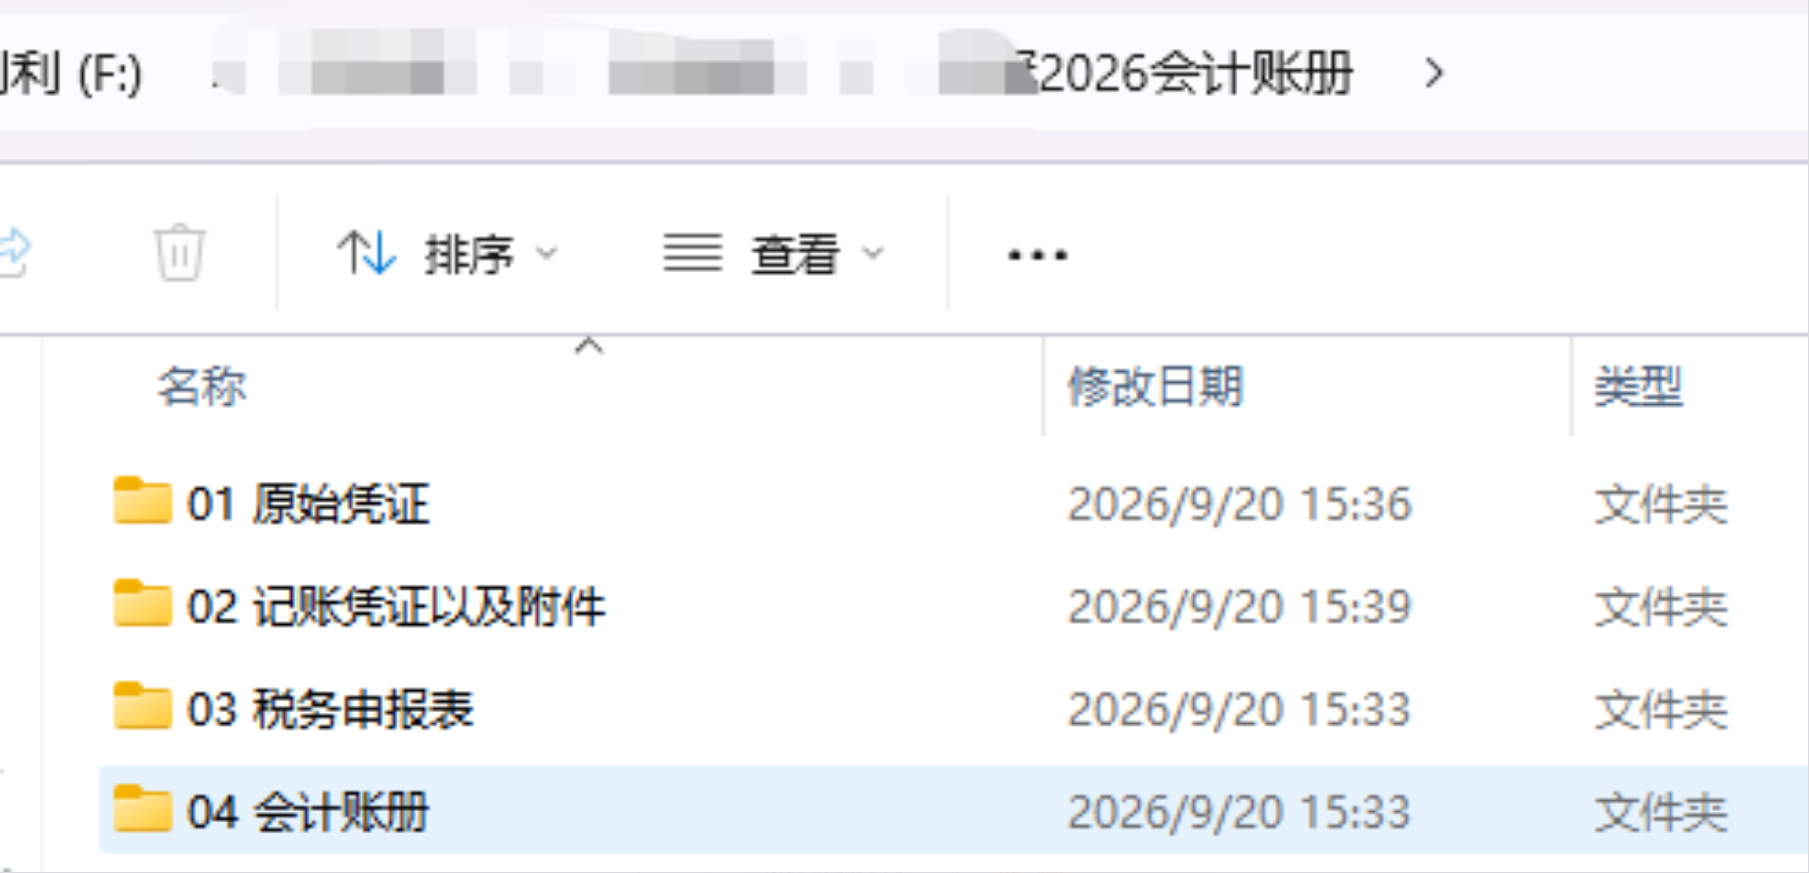
例如我自己会先把一个年度的资料分成四大类:
图片
图4  一个年度先按四大类建立会计档案文件夹(示例截图已脱敏)
一级目录
建议再细分
主要作用
01 原始凭证
进项发票、销项发票、银行回单、工资表、合同及其他资料
保留业务资料
02 记账凭证以及附件
按月导出“凭证+附件”
快速查账
03 税务申报表
增值税、企业所得税、个税及年度申报资料
保留申报记录
04 会计账册
总账、明细账、日记账、科目余额表、财务报表
保留账簿和报表
如果财务软件已经能够把附件和凭证一一对应,其实没有必要再人工给每一个附件做特别复杂的命名。单独存放的资料,可以采用“月份 + 凭证号 + 对方名称/事项”的方式,保证以后搜索得到就可以。

七、每个月真正要做的,其实就这几步

① 做账时上传附件
发票、回单等尽量和凭证对应
② 月末下载原始资料
发票、银行回单、对账单等
③ 导出凭证及附件
按月保存查账版资料
④ 导出申报表和账簿
月末、季末、年末统一整理
⑤ 放入年度文件夹
按统一目录归档
⑥ 做至少两份备份
本地/服务器 + 云端或其他介质
这套做法不复杂,但它真正解决的是企业长期最头疼的事情:几年以后要查一笔账的时候,不需要再先找仓库、找年份、找月份、找哪一本凭证。

八、电子化以后,最不能忽略的是备份

纸质资料怕丢,电子资料也一样怕丢,只不过风险从“凭证不见了”变成了“电脑坏了、硬盘坏了、员工离职资料带走了”。
所以至少建议做到两份:企业本地电脑或服务器一份,云端或其他独立介质再备份一份。重要资料不要长期只存在某一个会计的个人电脑、个人网盘里。
最后再提醒一次
本文讲的是中小企业低成本的电子化管理方案,先解决“资料能对应、能搜索、能备份”的问题。
如果企业准备彻底取消纸质档案,仅以电子形式进行法定归档,应进一步按照《会计档案管理办法》《会计信息化工作规范》等要求完善制度、系统、审签、检索、防篡改和备份等条件。
原来取得的是纸质资料,也不要因为扫描成PDF就直接理解为可以当然销毁纸质原件。

写在最后

我觉得中小企业做会计档案电子化,没有必要一开始就追求“100%无纸化”,更不用因为听到“电子档案”几个字,就觉得必须花一大笔钱买系统。
先把原来就是电子的资料保存好,把记账凭证和原始资料对应起来,把账簿、申报表统一导出,把每年的目录固定下来,再做好备份。
先把过去的“资料到底还在不在?”变成“这笔资料几分钟能不能找到?”——对于绝大多数中小企业来说,做到这一步,已经很有价值了。
看完不过瘾,那就自己发一篇吧!
© 版权声明
THE END
喜欢就支持一下吧
点赞9 分享
评论 抢沙发

请登录后发表评论

    暂无评论内容